За 19 години в Европейския съюз доходът на българското земеделие в текущи цени почти се удвоява, а след отчитане на инфлацията намалява с около една пета; плащанията за аренда растат близо 12 пъти, а трудът в отрасъла намалява с близо 70%. Средно в ЕС стопанствата задържат през целия период между 55 и 67 евро от всеки 100, а в Чехия и Словакия, където земята също е предимно наета, почти винаги под 40 евро. От тях българският случай се отличава с тежестта на арендата.
Седемдесет и девет евро от всеки 100 евро доход в българското земеделие остават в самите стопанства през 2007 г., първата година на страната в Европейския съюз. През 2020 г., последната година преди скока на цените на зърното и енергията, остават 51 евро, а през 2025 г. остават 22 евро. Плащанията за аренда през същите години растат от 6 на 25 и на 39 евро, а заплатите и осигуровките на наетите от 12 на 23 и на 37 евро. Това е разпределение на дохода на отрасъла между участниците в самото земеделие: заплатите остават доход на хора, които работят в земеделието, а предприемаческият доход включва и възнаграждението за труда на самите стопани и семействата им. Затова спадът на дела, който остава в стопанствата, отразява освен ръста на арендата и прехода от семеен към нает труд. Числата идват от икономическите сметки за селското стопанство, които НСИ съставя по единна европейска методология и изпраща на Евростат, така че могат да се сравняват година по година и държава по държава.
„Доход“ тук е нетният доход по факторни разходи: доходът, създаден в отрасъла за всички, вложили в него труд, земя и капитал, т.е. и за стопаните, и за наетите работници, и за собствениците на наетата земя. Той се получава, когато от стойността на продукцията се извадят семената, торовете, горивата и другите материали, амортизацията (износването на машините, сградите и насажденията) и другите данъци върху производството, а се прибавят субсидиите. В него са включени и необвързаните директни плащания на площ, и обвързаната подкрепа, т.е. плащанията за конкретна култура или вид животни, които се смятат в стойността на продукцията. „Остава в стопанствата“ е предприемаческият доход: това, което остава след заплатите и осигуровките на наетите, плащанията за аренда и лихвите. При семейните стопанства в него е и възнаграждението за собствения труд на стопаните и семействата им, за собствената им земя и за собствения им капитал; при дружествата той е близо до печалбата преди данъци.
За годините от 2007 до 2023 г. използваме редовете на Евростат, а за 2024 и 2025 г. окончателните данни на НСИ, публикувани на 13 октомври 2026 г. Сумите са в евро и в текущи цени, т.е. без да се отчита, че с едно евро днес се купува по-малко, отколкото през 2007 г. Тук инфлацията променя прочита. В текущи цени доходът на отрасъла расте от 1 362 млн. евро през 2007 г. на 2 587 млн. евро през 2025 г., т.е. почти двойно. Евростат обаче изчислява и реален доход на една годишна работна единица, т.е. след отчитане на инфлацията и в цени от 2015 г. Ако той се умножи по целия вложен труд, реалният доход на отрасъла намалява от около 1,73 млрд. на около 1,34 млрд. евро, т.е. с около една пета (изчисление на редакцията по данните на Евростат, с първата му оценка за 2025 г.). Дяловете от всеки 100 евро не зависят от инфлацията и затова са в центъра на материала.
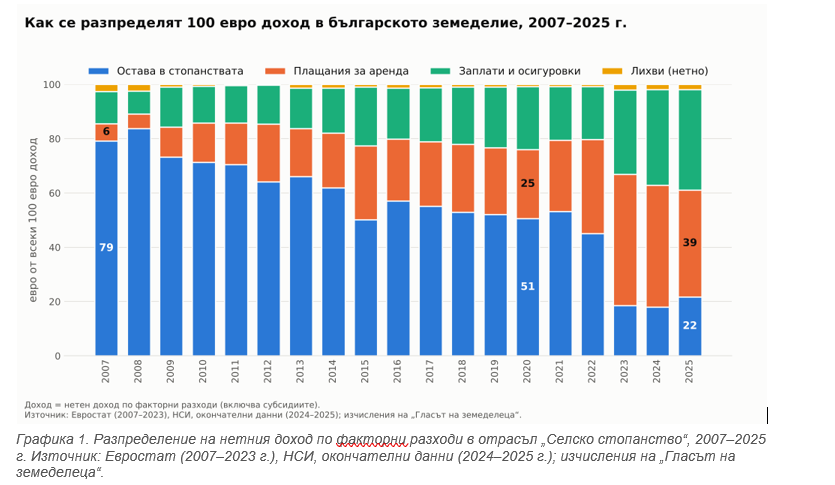 Графика 1.
Таблица 1. Доходът на отрасъла и как се разпределя, избрани години, млн. евро
| Година | Доход на отрасъла | В т.ч. други субсидии | Заплати и осигуровки на наетите | Плащания за аренда | Остава в стопанствата |
| 2007 | 1 362,5 | 250,5 | 161,0 | 85,9 | 1 079,6 |
| 2010 | 1 607,9 | 466,0 | 216,2 | 233,9 | 1 146,7 |
| 2016 | 2 277,6 | 1 043,1 | 425,5 | 520,1 | 1 300,9 |
| 2020 | 2 441,0 | 1 173,0 | 566,5 | 620,2 | 1 234,2 |
| 2022 | 3 673,0 | 1 262,0 | 712,4 | 1 273,5 | 1 656,3 |
| 2023 | 2 682,5 | 1 177,3 | 835,9 | 1 294,7 | 498,4 |
| 2024 | 2 633,3 | 1 261,0 | 927,2 | 1 182,6 | 472,5 |
| 2025 | 2 586,6 | 996,2 | 958,2 | 1 016,3 | 563,4 |
Доход на отрасъла = нетен доход по факторни разходи; той се разпределя на заплати и осигуровки, аренда, лихви (платените минус получените) и това, което остава в стопанствата. Другите субсидии са част от дохода и са дадени отделно за сравнение. Източник: Евростат, aact_eaa01 (2007–2023 г.); НСИ, окончателни данни от 13.10.2026 г. (2024–2025 г.).
Четири периода
Първият период е от 2007 до 2016 г. и в него директните плащания на площ постепенно стигат пълния си размер. За България и Румъния те започват от 25% от размера в старите държави членки през 2007 г. и 30% през 2008 г. (чл. 143а от Регламент (ЕО) № 1782/2003, добавен с Акта за присъединяване), после растат с по 5 до 10 процентни пункта годишно до 100% през 2016 г. (чл. 121 от Регламент (ЕО) № 73/2009, а за 2015 и 2016 г. Регламент (ЕС) № 1307/2013). До изравняването държавата можеше да доплаща от националния бюджет, затова реалните плащания са били по-високи от процентите в графика. Другите субсидии върху производството растат от 250 млн. евро през 2007 г. до 1 043 млн. евро през 2016 г., а доходът на отрасъла от 1 362 до 2 278 млн. евро. Плащанията за аренда растат по-бързо и от двете: от 86 на 520 млн. евро, т.е. шест пъти. Делът, който остава в стопанствата, пада от 79 на 57 евро от всеки 100, като през 2015 г., годината с най-нисък доход в периода, стига 50 евро.
Вторият период, от 2017 до 2020 г., е плато. Субсидиите са между 1,04 и 1,17 млрд. евро годишно, доходът на отрасъла е около 2,4 млрд. евро, а предприемаческият доход е около 1,2–1,3 млрд. евро. Плащанията за аренда продължават да растат, но по-бавно, от 563 на 620 млн. евро, и делът на стопанствата слиза от 55 на 51 евро.
Третият период са 2021 и 2022 г., годините на високите цени на зърното и енергията. Доходът на отрасъла скача до 3 150 и 3 673 млн. евро, а предприемаческият доход до около 1,66–1,67 млрд. евро. Само през 2022 г. плащанията за аренда растат с 53%, от 830 на 1 273 млн. евро.
Четвъртият период започва през 2023 г., когато цените падат. Доходът на отрасъла се връща на между 2,59 и 2,68 млрд. евро, но плащанията за аренда остават около равнището от 2022 г.: 1 295 млн. евро през 2023 г. (с 1,7% повече) и 1 183 млн. евро през 2024 г. (със 7% по-малко). Предприемаческият доход пада до около 0,5 млрд. евро и делът на стопанствата слиза на 18–19 евро, а арендата стига 48 евро от всеки 100 през 2023 г., най-високият дял в целия ред. През 2025 г. арендата намалява до 1 016 млн. евро и делът на стопанствата се вдига на 22 евро. Част от това вдигане е свързана с нарастването на запасите в отрасъла с 790,5 млн. евро, т.е. отчасти с продукция, която в края на годината може още да не е продадена (разгледахме го в материала за окончателните данни за 2025 г.).
Плащанията за аренда и субсидиите
Най-ясно промяната се вижда, ако плащанията за аренда се сравнят със субсидиите. През 2007 г. арендата е равна на една трета от другите субсидии (0,34), през 2010 и 2016 г. на половината (0,50), през 2020 г. на 0,53, а от 2022 г. насам е приблизително колкото тях: 1,01 през 2022 г., 1,10 през 2023 г., 0,94 през 2024 г. и 1,02 през 2025 г. От данните се вижда съотношението, но не и причината за него. Възможните обяснения са поне три и вероятно действат едновременно.
Първото е площта. Ако повече земя се обработва под аренда, общата сума за аренда расте, дори когато рентата на декар не се променя. Делът на наетата земя обаче не е растял: по преброяването от 2010 г. 80% от използваната земеделска площ е наета, а по преброяването от 2020 г. 77% (Евростат). Общата площ расте с 9% за десетте години, така че наетата площ се увеличава с около 5%, докато плащанията за аренда между 2010 и 2020 г. растат 2,65 пъти. Площта следователно обяснява малка част от ръста.
Цената на декар също не го обяснява изцяло. По изследването на НСИ средната рента за ниви е 44 лв. на декар и през 2015, и през 2020 г. и 63 лв. през 2022 г. Плащанията за аренда в сметките растат с 20% между 2015 и 2020 г. и 2,05 пъти между 2020 и 2022 г., т.е. по-бързо от средната рента. Част от разликата може да идва от това, че по класификацията на Евростат редът включва и други плащания за наети недвижими имоти, а част от по-пълното отчитане на плащанията с годините; публичните данни не позволяват разликата да се разложи.
Второто обяснение е връзката между плащанията на площ и рентата. Когато за всеки обработен декар се плаща определена сума, част от нея може да се отрази в по-висока рента; икономистите наричат това капитализация на субсидиите в рентата. Изследването на Ciaian и Kancs (2012 г.), направено по данни от новите държави членки за 2004–2005 г., преди България да влезе в ЕС, оценява, че рентите поемат около 19 цента от всяко допълнително евро от плащанията на площ. Ръстът на арендата в годините на увеличаващите се директни плащания съответства на този механизъм, но данните от сметките не могат да го докажат сами, а оценката от 2012 г. не е правена за България.
Третото са цените на зърното. Част от рентата се плаща в зърно, което статистиката оценява по цените на годината, затова тази част следва цените още в същата година. Значителна част от земята се ползва и по договори за наем, които могат да се сключват за една стопанска година и се предоговарят бързо; договорите за аренда по закон са за най-малко пет стопански години (чл. 4 от Закона за арендата в земеделието). Тези механизми могат да обяснят защо плащанията за аренда реагират на цените на зърното и защо намаляването им след 2023 г. е по-бавно от спада на дохода на стопанствата; данните не позволяват да се отдели ефектът на всеки от тях.
Сравнението с ЕС, Чехия и Словакия
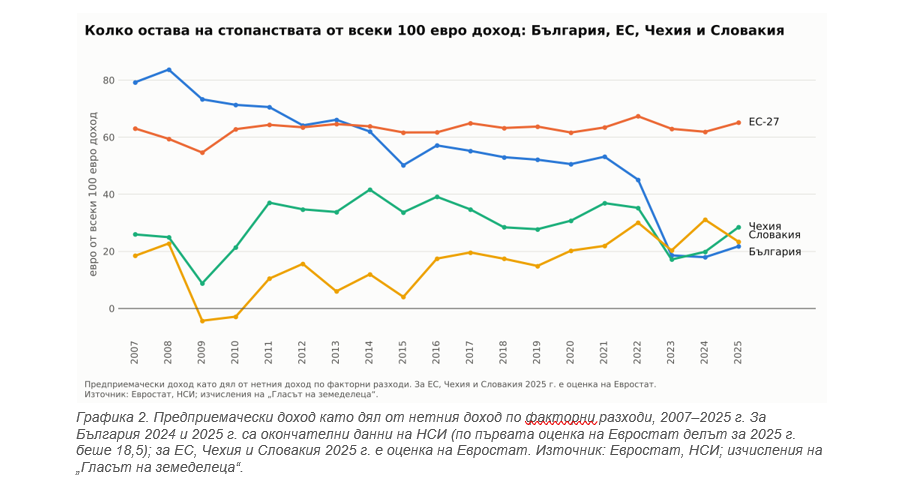
Средно в ЕС стопанствата задържат през целия период между 55 и 67 евро от всеки 100 евро доход (63 евро през 2007 г. и 62 евро през 2024 г.), а плащанията за аренда са между 7 и 9 евро. В началото България е над средното за ЕС. Едно от обясненията е, че тогава в отрасъла работят стотици хиляди членове на семейства, чийто труд не се заплаща и чието възнаграждение влиза в дохода на стопанствата. От 2014 г. българският дял е под средния за ЕС, а от 2023 г. е около три и повече пъти по-малък.
По-близкото сравнение е с Чехия и Словакия. Там земеделието е организирано по сходен начин: едри стопанства, много наета земя и наети работници. По данните на европейската счетоводна мрежа за стопанствата (FADN) за 2023 г. наетата земя е 72% в Чехия, 89% в Словакия, 86% в България и 58% средно за ЕС (материалът ни за тази мрежа от юли разглежда разликите подробно). В двете страни стопанствата задържат малка част от дохода през целия период: в Чехия между 9 и 42 евро от всеки 100, в Словакия между минус 4 и 31 евро. В тези страни малкият дял е трайна черта на едрото земеделие с наети хора и наета земя. По труда България се приближава към тях: делът на наетия труд в общия вложен труд расте от 15% през 2007 г. на 52% през 2025 г., при 71% в Чехия и 78% в Словакия през 2024 г. По земята сходството съществува още от началото: през 2010 г. 80% от площта у нас вече е наета.
По едно число обаче България се различава и от тях: тежестта на арендата. През 2024 г. плащанията за аренда са 17 евро от всеки 100 евро доход в Чехия, 8,5 евро в Словакия, 7,7 евро средно в ЕС и 45 евро в България. Високият дял наета земя сам по себе си не обяснява разликата, защото в Словакия наетата земя е още повече, а плащанията за нея са пет пъти по-малък дял от дохода.
Сравнението е за дял от дохода, без да казва нещо пряко за цената на земята. Две страни могат да плащат еднаква рента на хектар, но ако доходът от хектар в едната е по-нисък, делът на арендата там ще е по-висок. Сравнението затова не доказва, че българските стопанства плащат пет пъти по-висока рента от словашките. То поставя въпроса, който данните още не решават: каква част от разликата идва от размера на рентата, каква от устройството на производството и каква от по-ниския доход, спрямо който арендата се измерва. Отговорът изисква данни за рентата и дохода на хектар по една и съща методология в двете страни, каквито публичните сметки не дават.
Трудът в отрасъла
Трудът в българското земеделие се мери в годишни работни единици: една единица е трудът на един човек на пълно работно време за година, така че двама души на половин работен ден правят една единица. Вложеният труд намалява от 494 хил. единици през 2007 г. на 153 хил. през 2025 г. (оценка на Евростат), т.е. с близо 70%. Наетият труд почти не се променя: 73 хил. единици през 2007 г. и 79 хил. през 2025 г. Намалява трудът на самите стопани и на семействата им, който не се заплаща: от 421 хил. на 73,4 хил. единици, т.е. с 83%. Броят на стопанствата намалява с 64% само между преброяванията от 2010 и 2020 г., до 132 400 (предварителни данни на МЗХ), като много от дребните стопанства, в които хората работеха за себе си, са прекратили дейност или са дали земята си под аренда.
Това обяснява част от спада в дела на стопанствата, но не целия. Предприемаческият доход включва възнаграждението за неплатения семеен труд, а този труд намалява с 83%. Наетият труд не заема мястото му: той расте само с 6 хил. единици, а делът на наетата земя дори леко намалява. Дяловете на заплатите и на арендата растат главно защото единица нает труд и декар наета земя струват все повече. Заплатите и осигуровките на една единица нает труд растат от около 2 200 евро през 2007 г. на около 12 080 евро годишно през 2025 г., т.е. 5,5 пъти. Спадът на семейния труд обяснява постепенното намаляване на дела до 2022 г., но не и срива от 45 на 19 евро през 2023 г.: тогава неплатеният труд намалява само от 96 на 86 хил. единици.
По-малкото вложен труд сам по себе си не е знак за упадък. Механизацията, специализацията и окрупняването на стопанствата позволяват същата или по-голяма продукция с много по-малко работни часове. Числата показват голяма промяна в устройството на отрасъла; какво е станало с производителността, може да покаже само сравнение с физическия обем на продукцията, което излиза извън този материал.
На единица труд картината е по-добра, отколкото в общите дялове, но също не е еднопосочна. На един стопанин или член на семейството му, който работи в стопанството без заплата (пресметнато на пълно работно време), се падат около 2 560 евро годишно през 2007 г., около 10 940 евро през 2020 г., около 17 220 евро през 2022 г. и около 7 680 евро през 2025 г. (изчисления на редакцията по данните на Евростат и НСИ, в текущи цени). От 2023 г. насам тази сума е по-малка от това, което струва един нает работник на пълно работно време заедно с осигуровките (11–12 хил. евро годишно), макар че с нея стопанинът трябва да плати и собствената си земя и машини. Предприемаческият доход на една единица неплатен труд е около 2 560 евро през 2007 г., около 10 940 евро през 2020 г., около 17 220 евро през 2022 г. и около 7 680 евро през 2025 г. (изчисления на редакцията по данните на Евростат и НСИ, в текущи цени). От 2023 г. насам той е по-малък от заплатите и осигуровките на една единица нает труд (11–12 хил. евро), макар че трябва да възнагради и собствената земя и капитал на стопанина. Реалният доход на отрасъла на една работна единица по показателя на Евростат е 3 495 евро през 2007 г., 10 821 евро през 2020 г., 14 117 евро през 2022 г. и 8 776 евро по първата оценка за 2025 г.: около два пъти и половина повече, отколкото през 2007 г., но с 19% по-малко, отколкото през 2020 г., и с 38% по-малко, отколкото през 2022 г.
Доходът без субсидиите
Последното изчисление по дългия ред е колко би останало в стопанствата, ако от предприемаческия доход се извадят другите субсидии. От 2007 до 2022 г. резултатът е положителен всяка година, но се свива: 829 млн. евро през 2007 г., 681 млн. през 2010 г., 258 млн. през 2016 г. и 61 млн. през 2020 г., с изключение на годините с високи цени (1 391 млн. през 2008 г., 677 млн. през 2021 г. и 394 млн. през 2022 г.). От 2023 г. той е отрицателен: минус 679, минус 788 и минус 433 млн. евро. Изчислението показва колко голяма част от дохода на стопанствата зависи от плащанията, но има две граници. Обвързаната подкрепа остава в стойността на продукцията, така че в тази посока зависимостта е подценена. От друга страна, без плащанията на площ рентите вероятно биха били по-ниски, така че загубата е и надценена. Инвестиционните помощи изобщо не влизат в предприемаческия доход.
Какво трябва да се има предвид
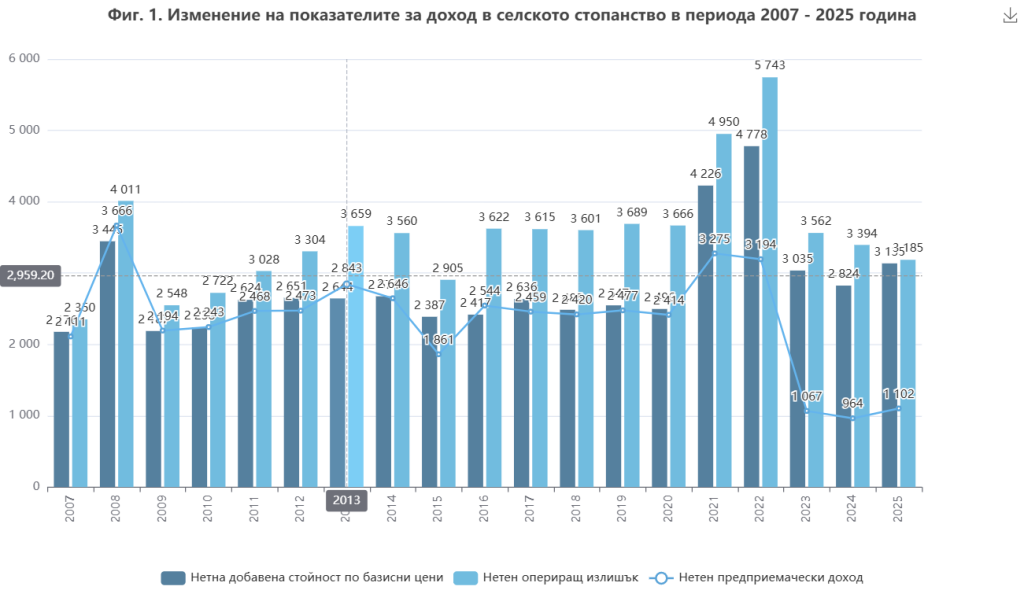
НСИ ревизира при всяка публикация и предишни години. Графиката, публикувана с окончателните данни за 2025 г., показва различен от реда на Евростат предприемачески доход за някои години. За 2022 г. разликата е малка: около 1 633 срещу 1 656 млн. евро. За 2023 г. е около 10%: 546 срещу 498 млн. евро, и по новите данни делът на стопанствата за тази година би бил около 20 евро вместо 19. За 2024 г. графиката на НСИ (964 млн. лв.) не съвпада и със собствената му таблица (472,5 млн. евро, около 924 млн. лв.); използваме таблицата. Смяната на източника между 2023 и 2024 г. може да промени дяловете с един-два пункта, но не и посоката им. За ЕС, Чехия и Словакия стойностите за 2025 г. са оценка на Евростат, както и вложеният труд в България за 2025 г.
2007 г.: от всеки 100 евро доход 79 остават в стопанствата, 6 отиват за аренда, 12 за заплати и осигуровки; вложеният труд е 494 хил. годишни работни единици; средно в ЕС в стопанствата остават 63 евро.
2025 г.: от всеки 100 евро доход 22 остават в стопанствата, 39 отиват за аренда, 37 за заплати и осигуровки; вложеният труд е 153 хил. годишни работни единици; средно в ЕС в стопанствата остават 65 евро по първата оценка на Евростат.
Окончателните икономически сметки за 2026 г. НСИ ще публикува по досегашния си график през есента на 2027 г.
Ася Василева
Използвани източници
Евростат, икономически сметки за селското стопанство, таблица aact_eaa01 (нетен доход по факторни разходи, предприемачески доход, аренда и други плащания за недвижими имоти, други субсидии, компенсации на наетите), България, ЕС-27, Чехия и Словакия, 2007–2025 г., по публикацията в DBnomics.
Евростат, вложен труд в селското стопанство, таблица aact_ali01 (общо и наети), България, Чехия и Словакия, 2007–2025 г.; реален доход по факторни разходи на годишна работна единица, sdg_02_20, България, 2007–2025 г.
НСИ, „Икономически сметки за селското стопанство – 2025 година – окончателни данни“, съобщение, таблица и графика 2007–2025 г., 13 октомври 2026 г.
НСИ, „Цени на земеделската земя“, публикации за 2020 и 2022 г. (средна рента за ниви).
Регламент (ЕО) № 1782/2003, чл. 143а (в редакцията след Акта за присъединяване на България и Румъния); Регламент (ЕО) № 73/2009, чл. 121 и чл. 132; Регламент (ЕС) № 1307/2013, чл. 16.
Закон за арендата в земеделието, чл. 4, ал. 1.
МЗХ, отдел „Агростатистика“, „Преброяване на земеделските стопанства в България през 2010 г. – основни резултати“; Евростат, преброяване на земеделските стопанства 2020 г. (дял на наетата използвана земеделска площ); МЗХ, „Преброяване на земеделските стопанства 2020 – предварителни резултати“.
ГД „Земеделие и развитие на селските райони“ на Европейската комисия, табло по данни на FADN, 2023 г. (дял на наетата земя).
Ciaian, P., Kancs, d’A., „The Capitalisation of Area Payments into Farmland Rents: Micro Evidence from the New EU Member States“, Canadian Journal of Agricultural Economics, 2012 (JRC70479).
Архив на zemedeleca.bg: материалът за окончателните икономически сметки за 2025 г. (13 октомври 2026 г.); материалът за Приложение 4 на Аграрен доклад ’2025 (юли 2026 г.); „Средната българска ферма е европейската с разменени места: какво показва счетоводната мрежа на Комисията“ (юли 2026 г.); материалът за цените на земята и арендата (юли 2026 г.).
Понятия
Икономически сметки за селското стопанство — статистика, която НСИ съставя по единна методология на Евростат и която описва производството, разходите и разпределението на дохода в отрасъл „Селско стопанство“.
Нетен доход по факторни разходи (доход на отрасъла) — доходът, създаден в отрасъла за всички, вложили в него труд, земя и капитал: стойността на продукцията минус материалите и услугите, амортизацията и другите данъци върху производството, плюс другите субсидии. Обвързаната подкрепа е включена чрез стойността на продукцията.
Предприемачески доход (остава в стопанствата) — това, което остава след заплатите и осигуровките на наетите, плащанията за аренда и лихвите. При семейните стопанства включва възнаграждението за собствения труд, земя и капитал; при дружествата е близо до печалбата преди данъци.
Плащания за аренда — общата сума, която стопанствата плащат през годината за наета земя, в пари и в натура; по класификацията на Евростат редът включва и други плащания за наети недвижими имоти.
Лихви (нетно) — платените лихви минус получените.
Други субсидии върху производството — субсидиите, които стопанствата получават, защото произвеждат, без да зависят от количеството или стойността на конкретен продукт; тук влизат необвързаните директни плащания на площ.
Обвързана подкрепа — плащания за конкретна култура или вид животни; в сметките се смятат в стойността на продукцията.
Инвестиционни помощи — европейски и национални пари, които покриват част от стойността на купени машини, построени сгради или създадени насаждения; в сметките са капиталови трансфери и не влизат в дохода.
Годишна работна единица — трудът на един човек на пълно работно време за една година; с нея се събира в едно число трудът на работещите на пълен и на непълен работен ден.
Реален доход — доход след отчитане на инфлацията; Евростат го изчислява в цени от 2015 г.
Капитализация на субсидиите в рентата — процесът, при който част от плащанията на декар се отразява в по-висока рента.
Текущи цени — суми, записани в цените на съответната година, без корекция за инфлацията.
FADN — европейската счетоводна мрежа за земеделските стопанства, извадково изследване на реални стопанства по единна методология (от 2025 г. се нарича FSDN).